Qué es la factura B
La factura B es el comprobante que emite un responsable inscripto en IVA cuando le vende a un consumidor final o a un sujeto exento de IVA. Si el cliente es responsable inscripto o monotributista, desde la RG 5003/2021 corresponde factura A: el monotributista la recibe aunque no compute el crédito fiscal.
Es, por lejos, la factura más común del comercio minorista argentino: cada ticket de supermercado es, en esencia, un comprobante tipo B.
Su rasgo distintivo es que el IVA viaja escondido en el precio. La operación está gravada y el emisor le rinde ese impuesto a ARCA, pero el comprobante muestra un solo número: el total.
Ejemplo con números
Así se ve una factura B de verdad. Un comercio responsable inscripto le vende a un cliente de mostrador por un precio final de $60.500:
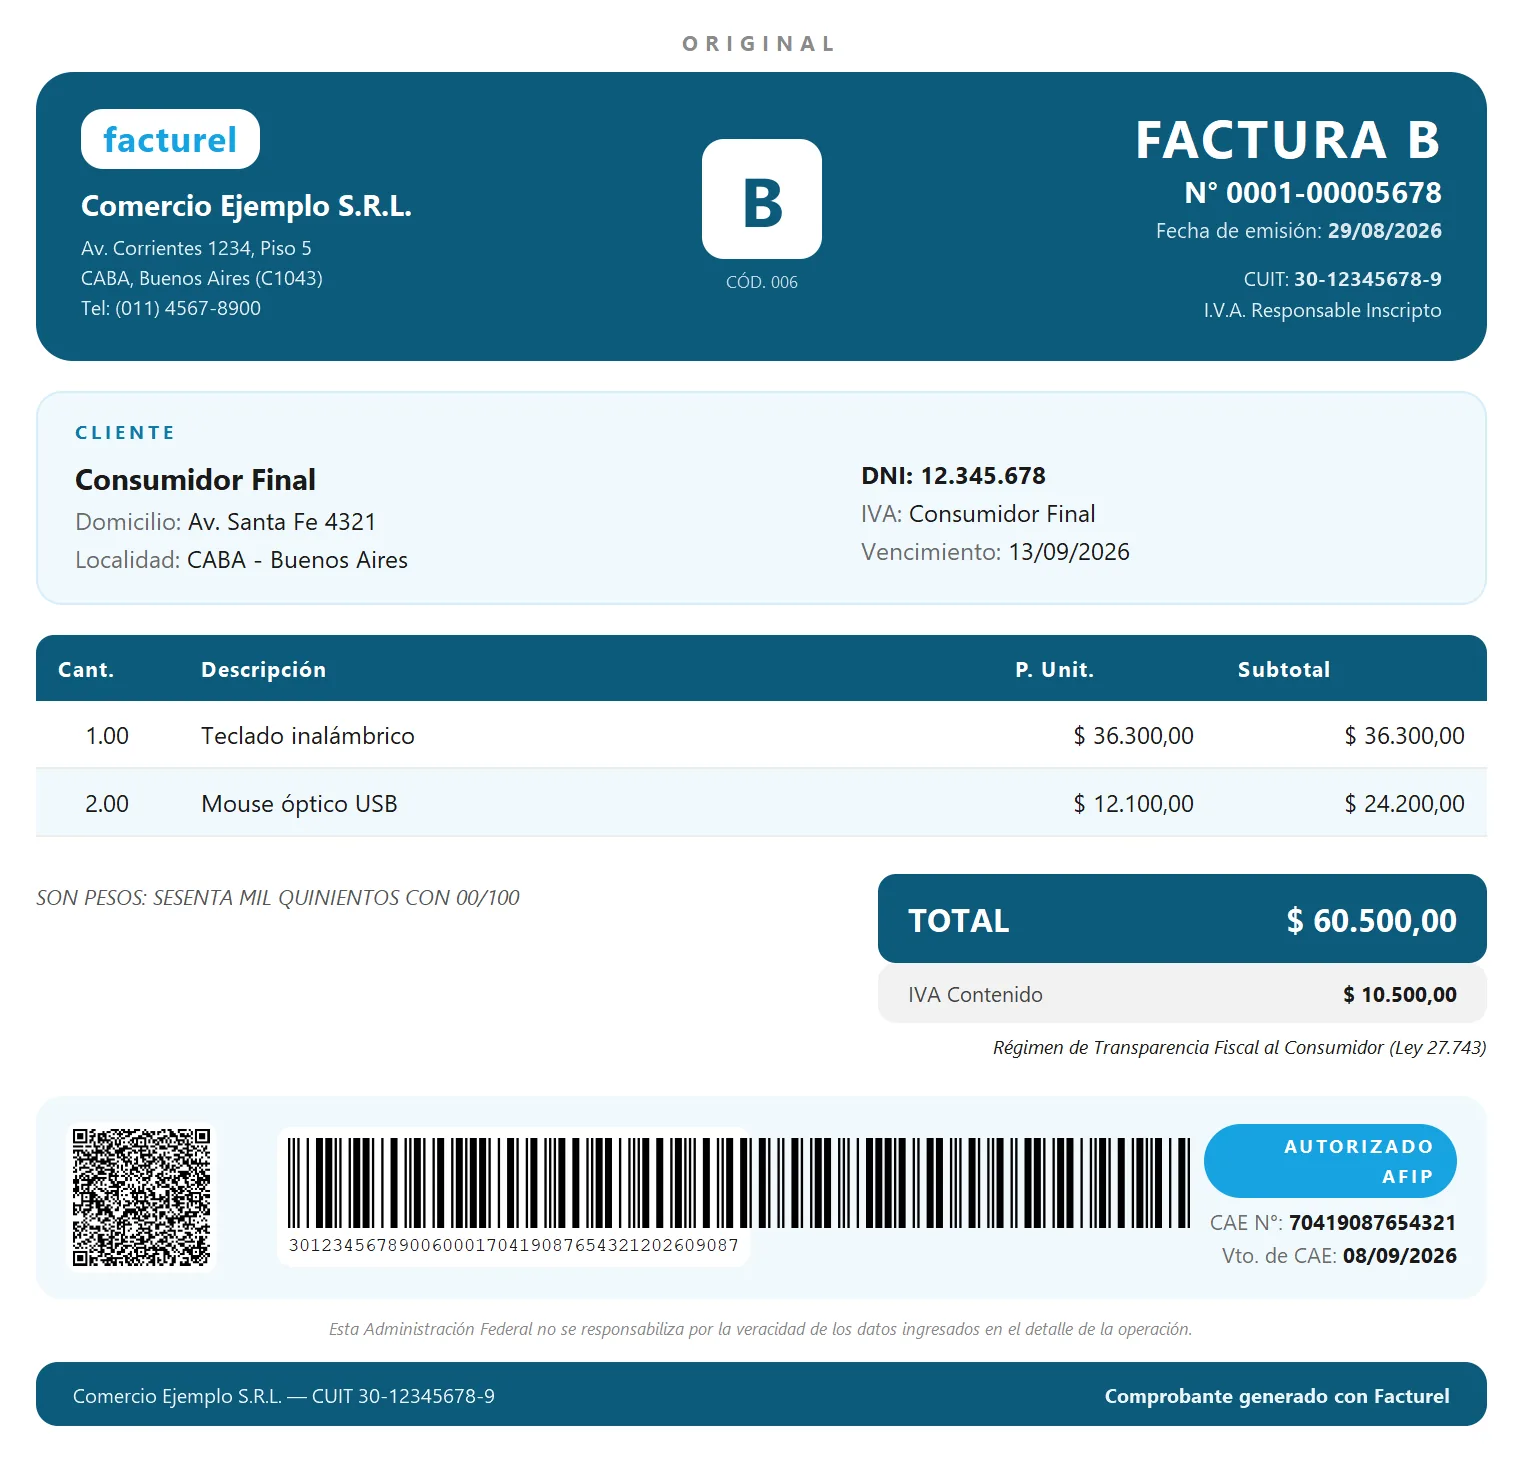
Parte por parte, lo que dice ese comprobante:
| Parte del comprobante | Qué dice (ejemplo) |
|---|---|
| Tipo y letra | FACTURA B — Código 006 |
| Emisor | Comercio Ejemplo S.R.L. · CUIT 30-12345678-9 · IVA Responsable Inscripto |
| Cliente | Consumidor Final (o nombre y DNI/CUIT si se identifica) |
| Detalle | 1 teclado inalámbrico a $36.300 + 2 mouse ópticos a $12.100 = $60.500 |
| Total | $60.500 — el IVA está adentro, sin renglón propio en el detalle |
| IVA contenido | $10.500 — informativo, por el Régimen de Transparencia Fiscal al Consumidor (Ley 27.743) |
| CAE y vencimiento | El código de autorización que ARCA le asigna al emitirla |
La misma venta hecha a otro responsable inscripto iría con factura A y ahí sí se abriría el detalle: neto $50.000 + IVA 21% $10.500 = $60.500. El total no cambia; cambia quién puede recuperar el impuesto.
Emití una factura B sin calcular el IVA aparte
En la B el IVA va dentro del precio final, y ese cálculo lo hace Facturel. Le pasás la venta y vuelve la factura con su CAE de ARCA (ex AFIP) y el PDF listo para enviar. Es gratis, sin tarjeta y sin vencimiento.
Emitir una factura B Prefiero por WhatsApp¿Factura B o factura A? La decisión en dos preguntas
- ¿Tu cliente es responsable inscripto o monotributista? → factura A, con el IVA discriminado. El responsable inscripto lo computa como crédito fiscal; el monotributista no, pero igual recibe A (RG 5003/2021).
- ¿Es consumidor final o sujeto exento? → factura B, con el IVA incluido en el precio.
El sistema de letras completo —incluida la C del monotributista— está explicado en la diferencia entre factura A, B y C. Y si emitís A y B todos los días, mirá Facturel para responsables inscriptos: la letra la resuelve el sistema según la condición del cliente.
Si el que te compra es consumidor final o exento, va B. Si es responsable inscripto o monotributista, va A, aunque el monotributista no descuente el IVA. El que emite, siempre, tiene que ser responsable inscripto: el monotributista emite C.
Quién no puede emitir factura B
El monotributista. Aunque le venda a un consumidor final, su comprobante es la factura C — la explicamos en detalle en factura C: qué es, para qué sirve y ejemplo. Emitir B o A exige estar inscripto en IVA. Si ese es tu caso, mirá Facturel para monotributistas.
Cómo emitir una factura B sin equivocarte
Tenés dos caminos, y conviene mirar Comprobantes en Línea frente a un sistema conectado antes de elegir. Con el servicio gratuito de ARCA la emitís eligiendo a mano el tipo de comprobante y la condición del receptor en cada venta — y ahí es donde aparecen los errores de letra (el paso a paso para emitir en ARCA). Con un sistema conectado a los web services oficiales, como Facturel, la letra sale sola: cargás el cliente una vez, y en cada venta el sistema determina si corresponde A, B o C según tu condición y la suya, calcula el IVA cuando hace falta y emite el comprobante con CAE. Incluso por WhatsApp.
Preguntas frecuentes
¿La factura B tiene IVA?
Sí, la operación está gravada y el precio lo incluye; lo que no hace la factura B es mostrarlo por separado. Por eso no genera crédito fiscal para quien la recibe.
¿Puedo pedir factura A en vez de B?
Sí, si sos responsable inscripto o monotributista y lo acreditás ante el vendedor con tu CUIT: desde la RG 5003/2021 a los dos les corresponde factura A. El monotributista la recibe aunque no pueda computar el crédito fiscal. Un consumidor final o un sujeto exento recibe factura B.
¿Hasta qué monto se puede facturar B a "Consumidor Final" sin identificar al cliente?
Depende del importe de la operación y del medio de pago. El régimen general de emisión de comprobantes (RG 1415/2003 y sus actualizaciones) fija un importe por operación: por encima de ese importe, o cuando el pago no es en efectivo, el comprobante tiene que identificar al comprador con nombre y DNI o CUIT/CUIL. Ese importe lo actualiza ARCA, así que conviene verificar el valor vigente en el texto actualizado de la norma antes de emitir.
¿Qué diferencia hay entre factura B y ticket?
El ticket fiscal es el comprobante que emite un controlador fiscal en ventas de mostrador; la factura B electrónica sale de Comprobantes en Línea o de un sistema conectado a los web services. Para el cliente final cumplen el mismo papel: respaldar la compra con el IVA incluido. Si tenés local a la calle, mirá cuándo hace falta un controlador fiscal.
Fuentes
Lo normativo de esta nota sale de las siguientes fuentes oficiales, para que puedas verificarlo:
- Ley 27.743 — Régimen de Transparencia Fiscal al Consumidor — Boletín Oficial, 8/7/2024: desde el 1/1/2025 las facturas y tickets a consumidor final deben «detallar el importe discriminado del Impuesto al Valor Agregado» (art. 99). En la factura B ese importe se informa al pie, como IVA contenido en el precio final: no lleva renglón propio en el detalle ni se discrimina sobre el neto como en la factura A.
- Resolución General AFIP 5003/2021 — Boletín Oficial, 02/06/2021: desde julio de 2021, las ventas de un responsable inscripto a un monotributista se documentan con comprobantes clase A.
- Resolución General AFIP 1415/2003 — Facturación y registración — texto actualizado en argentina.gob.ar: régimen general de emisión de comprobantes, del que salen los datos que lleva la factura B y cuándo hay que identificar al comprador.
Esta nota es informativa y no reemplaza el asesoramiento de un contador. Las alícuotas y la discriminación del IVA dependen de la operación: ante una duda concreta, consultá con tu contador.
Tu factura B, en un mensaje
Desde el portal o por WhatsApp: le decís la venta a FacturIA y vuelve el comprobante. Facturel es gratis, todos los meses, sin vencimiento y sin tarjeta.
Emitir una factura B Prefiero por WhatsApp